Cómo revisar los costes de un curso bonificado antes de comunicar el cierre
Relaciona facturas, conceptos y curso con las fuentes originales sin decidir automáticamente qué importe es bonificable.
 Equipo enginerIT· 3 min de lectura
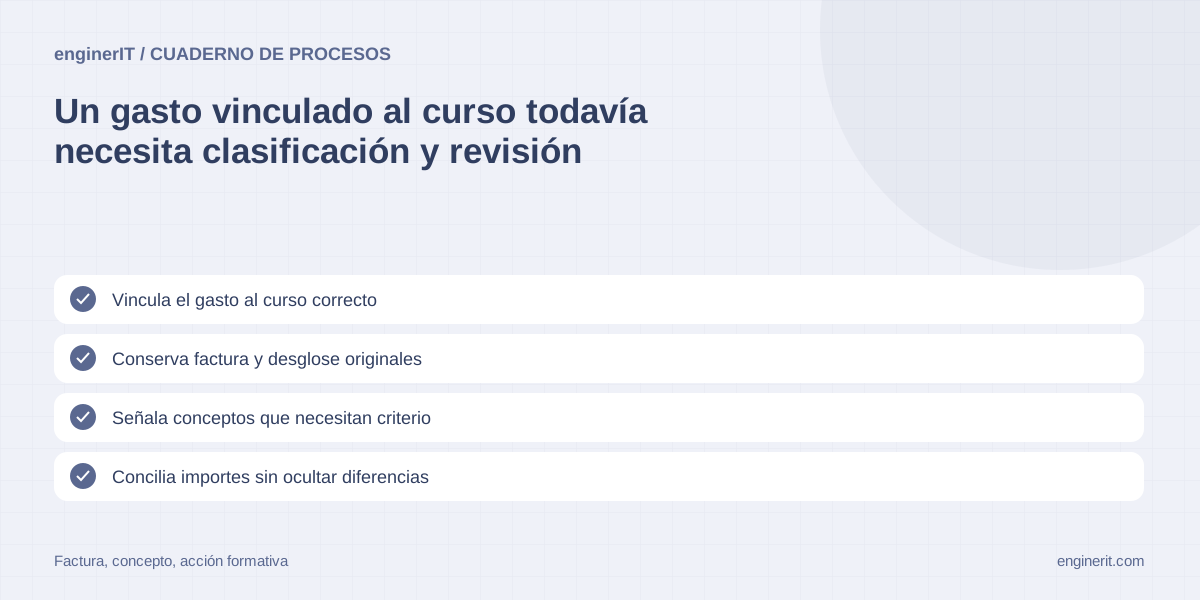
La factura del proveedor incluye impartición, licencia de plataforma y desplazamiento. Finanzas recibe un total, pero el expediente de formación tiene otro importe y la asesoría pide el detalle antes del cierre. El flujo puede extraer conceptos, enlazar justificantes y señalar diferencias. No debe clasificar automáticamente cada línea como coste elegible ni asegurar una bonificación a partir de la factura.
Vincula el gasto al curso correcto
Relaciona proveedor, factura, fecha, acción formativa y grupo utilizando referencias inequívocas. Si una factura combina varios servicios o cursos, crea un reparto documentado que confirme la persona responsable. No asignes el gasto al expediente más parecido por el nombre del proveedor.
Conserva factura y desglose originales
Almacena el documento recibido y extrae líneas en una tabla separada. Mantén importes, impuestos, abonos, fecha de emisión y moneda, si aplica. Una corrección genera una versión nueva y deja constancia del documento que sustituye.
Señala conceptos que necesitan criterio
La guía de FUNDAE explica categorías de costes directos, indirectos y de organización y cómo se limita la cuantía aplicable. Un agente puede agrupar el concepto para revisión, pero no decidir que es admisible ni asumir que todos los importes de una factura corresponden a la formación. Confirma la regla vigente del ejercicio.
Concilia importes sin ocultar diferencias
Compara suma de líneas, base e impuestos, total de factura y registro que se prepara para la aplicación. Muestra cualquier diferencia y su origen. No redondees ni ajustes el importe para que coincida con crédito disponible; separa error de factura, gasto compartido y duda de clasificación.
Compara cifras con la fuente contable
El expediente de formación y la contabilidad deben poder rastrearse entre sí. La Ley 30/2015 y la información de FUNDAE describen requisitos de seguimiento de los costes y bonificaciones; la gestoría o responsable financiera confirma cómo reflejarlos en la cuenta y periodo correspondiente.
Pide aprobación antes de comunicar
Presenta al revisor factura, desglose, curso, explicación de diferencias y versión de la norma consultada. La persona competente confirma importes y tratamiento. El agente no presenta el cierre ni modifica la contabilidad si no existe una autorización explícita y un control de doble revisión adecuado.
Archiva lo comunicado y lo contabilizado
Guarda el acuse, la factura original, las correcciones, la conciliación y el aprobador con el expediente. Si un documento se sustituye, no lo borres. La organización confirma el periodo de conservación aplicable según la normativa y la información oficial vigente.
Fuentes y documentación
- FUNDAE — Cómo bonificarte: acciones programadas — Describe el proceso vigente de formación programada, comunicación, finalización, costes y aplicación de la bonificación; confirma los requisitos actuales para cada expediente.
- FUNDAE — Preguntas frecuentes — Resuelve dudas sobre gestión y documentación. La propia FAQ indica criterios de finalización que deben comprobarse frente a la modalidad y versión vigente.
- BOE — Ley 30/2015, artículo 9 — Marco legal de la formación programada por las empresas; no sustituye la revisión de obligaciones aplicables al caso concreto.
Ensaya el control con una factura que agrupa dos cursos y una nota de abono posterior.
El sistema debe repartir solo con una regla aprobada y dejar el abono pendiente de revisar su impacto.
Cuéntanos qué necesitas →Para seguir profundizando
Cómo coordinar empresa, proveedor y gestoría en un curso bonificado
Asigna cada dato y aprobación a su responsable antes de comunicar una acción en FUNDAE.
Leer la guía →
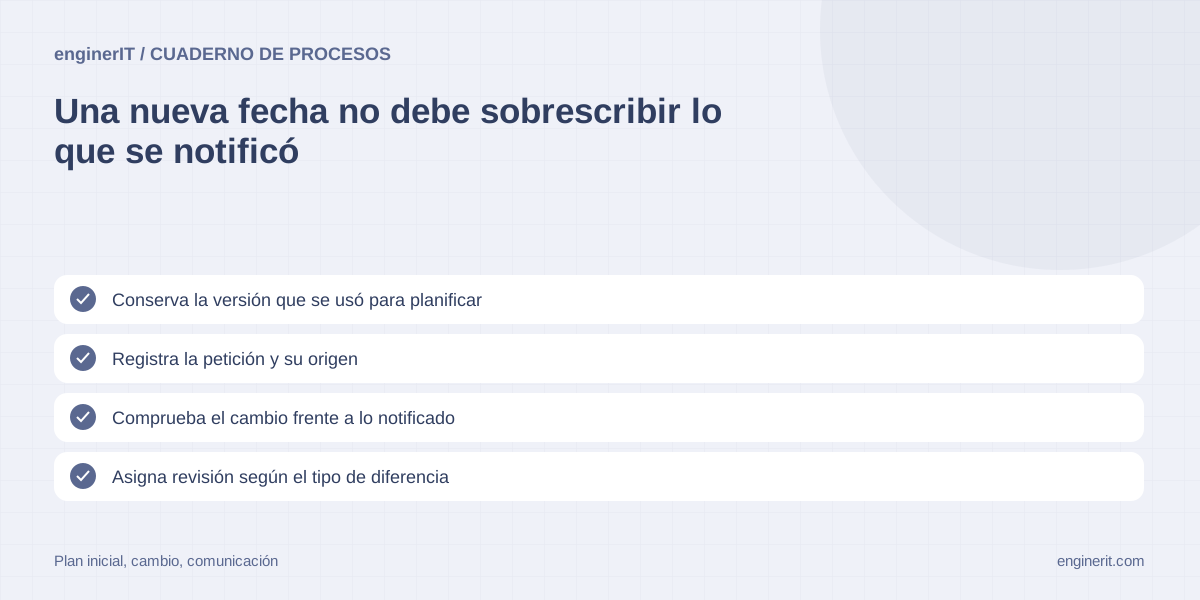
Cómo controlar cambios de fecha y modalidad en un curso bonificado
Vincula las modificaciones del proveedor con lo comunicado y deriva los cambios que requieren revisión en FUNDAE.
Leer la guía →
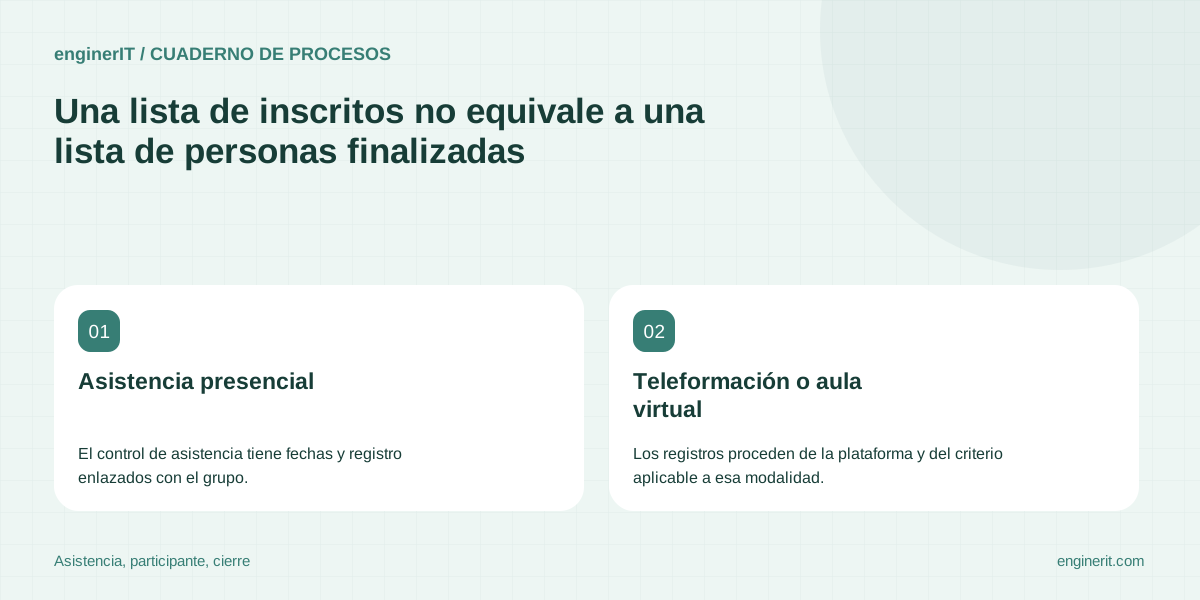
Cómo conciliar la asistencia antes de marcar un curso bonificado como finalizado
Cruza controles de asistencia o actividad con las personas notificadas y deriva las diferencias antes del cierre.
Leer la guía →