Cómo verificar una instrucción de pago recibida por un canal nuevo
Una instrucción de pago recibida por un canal nuevo debe quedar pendiente hasta verificar el origen y la operación con datos de contacto fiables.
 Equipo enginerIT· 2 min de lectura
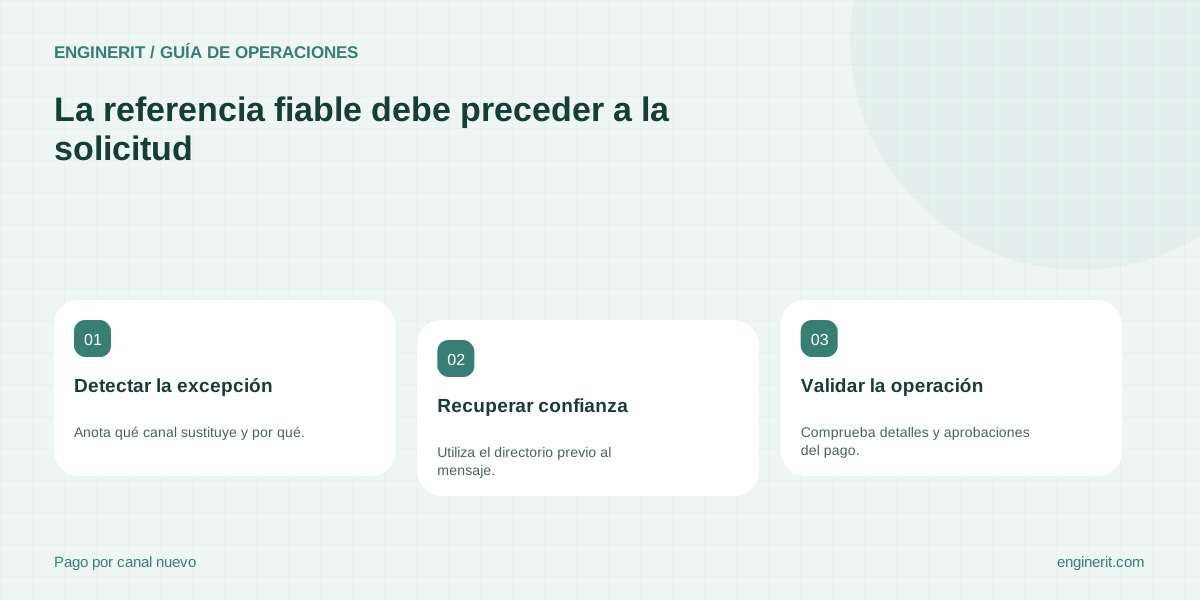
Una instrucción de pago recibida por un canal nuevo debe quedar pendiente hasta verificar el origen y la operación con datos de contacto fiables. Un chat, una llamada o una nota de voz pueden ser útiles para avisar; no deberían crear por sí solos una nueva ruta de autorización financiera.
Reconoce el cambio de canal como una excepción
Puede tratarse de un proveedor que escribe desde un móvil desconocido o de un directivo que dice no tener correo. Anota qué canal habitual sustituye, por qué y qué acción se pide. Conserva el mensaje sin pulsar enlaces. Un número visible, una fotografía o una voz reconocible aportan contexto, pero no bastan para demostrar quién está detrás ni qué operación está autorizada.
Recupera confianza y confirma la operación
Localiza el contacto en un directorio o expediente mantenido antes del mensaje. Devuelve la llamada o confirma por la ruta independiente establecida, sin utilizar como única referencia el contacto nuevo. Si la persona afirma que perdió todos sus medios habituales, activa el procedimiento de recuperación de contacto con el responsable de la relación. No improvises una validación con preguntas cuya respuesta ya aparece públicamente en la web.
Verifica entidad, motivo, beneficiario, importe y fecha de la operación según el proceso de pagos. No basta un «sí, soy yo» para aprobar una transferencia distinta. El Banco de España aconseja protocolos internos y comprobación de cambios bancarios; aquí el control se aplica a la ruptura del canal habitual, aunque no cambie la cuenta. Sigue los niveles de aprobación y registra qué persona autorizó cada paso.
Define cómo acaba la excepción
Si no puedes verificar, comunica por una ruta segura que el pago queda pendiente y escala al suplente autorizado. No interpretes el silencio como aceptación. Cuando el cambio de canal sea legítimo y permanente, actualiza el directorio mediante el proceso de alta de contactos, separado del pago urgente que originó la petición. Prueba un caso hipotético donde el remitente conoce una factura real pero solo responde por el contacto nuevo: el conocimiento de la factura no debe desbloquear el pago.
Comprobaciones para cerrar la tarea
- ✓ El contacto de contraste existía antes de la petición.
- ✓ Se confirma la operación concreta, además de la identidad.
- ✓ La imposibilidad de verificar deja el pago pendiente y tiene escalado.
Fuentes y documentación
- Banco de España · Estafa del CEO — Verificación de cambios bancarios, protocolos internos y formación frente a suplantación.
Aplicarlo en tu empresa
Podemos revisar el entorno y acordar qué actuaciones, validaciones y mantenimiento necesitas.
Conocer el servicio relacionado →