Cómo preparar el presupuesto anual de tecnología desde el inventario
Prepara el presupuesto anual de tecnología enlazando cada partida con un activo, servicio o cambio de negocio.
 Equipo enginerIT· 3 min de lectura
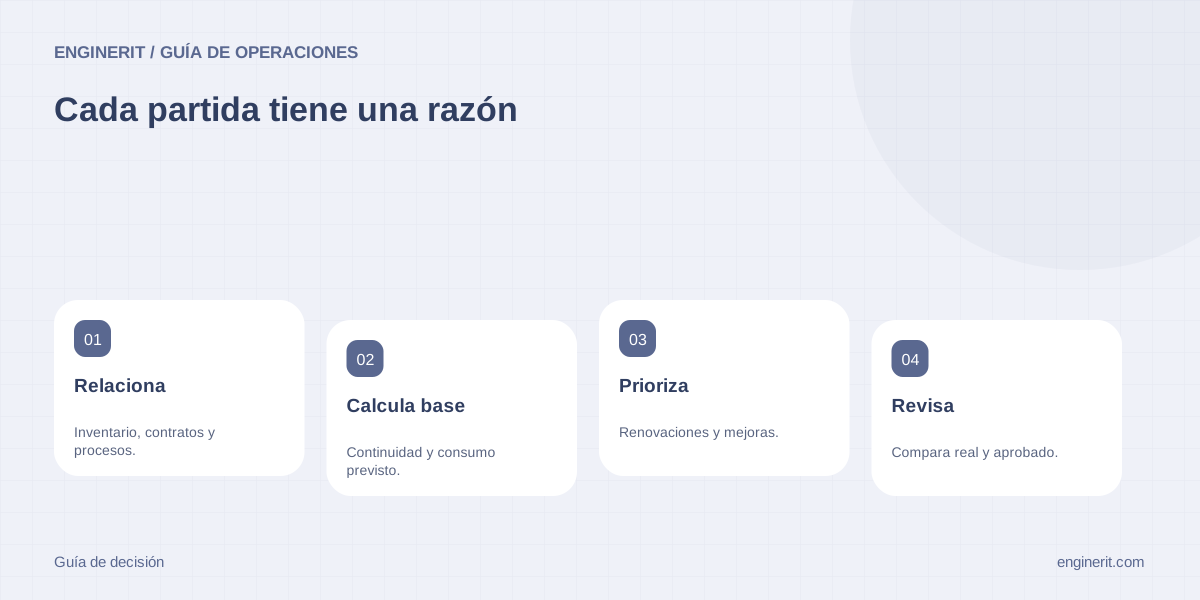
Prepara el presupuesto anual de tecnología enlazando cada partida con un activo, servicio o cambio de negocio. Empieza por el inventario y sus responsables, añade compromisos contractuales y separa continuidad de mejoras. Así puedes explicar qué sostiene el gasto, qué caduca durante el año y qué ocurrirá si aplazas una inversión.
Convierte el inventario en un calendario
Para cada equipo, aplicación y servicio registra propietario, proceso que soporta, contrato, fecha de renovación y situación de soporte. Confirma cantidades con los portales y con los departamentos. Incluye servicios comunes que no aparecen como un equipo físico: dominios, comunicaciones o almacenamiento contratado. NIST CSF 2.0 relaciona gestión de activos y riesgo; el inventario debe ayudarte a priorizar, no limitarse a contar dispositivos.
Calcula una base de continuidad
Proyecta licencias, mantenimiento, comunicaciones y operación con las condiciones vigentes. Revisa compromisos mínimos, incrementos conocidos y ventanas para reducir cantidades. Para consumo variable, utiliza unidades observadas y supuestos de crecimiento explícitos. Las calculadoras cloud ofrecen estimaciones, no garantizan una factura. Distingue importes confirmados de previsiones y pide a Finanzas criterios comunes de moneda, impuestos y reparto para no sumar cifras que utilizan bases diferentes.
Añade renovación y cambios previstos
Relaciona sustituciones con estado, soporte y necesidad del proceso, sin imponer una vida útil idéntica a todos los activos. Incorpora altas, sedes, campañas y proyectos aprobados o candidatos. Cuenta implantación, formación, convivencia y retirada cuando correspondan. Evita duplicar un coste incluido en otro contrato. Para cada mejora registra objetivo, propietario y dependencia; una bolsa genérica de «innovación» no permite comparar prioridades ni comprobar el resultado al terminar el año.
Presenta opciones y programa revisiones
Entrega una base necesaria y alternativas priorizadas con consecuencias de aplazar. Explica los supuestos de mayor incertidumbre y qué reserva o mecanismo de aprobación cubrirá variaciones; no inventes un porcentaje universal. Distribuye compromisos por meses para detectar vencimientos concentrados. Tras la aprobación, asigna seguimiento de gasto real y cambios del inventario. En cada revisión actualiza previsiones sin borrar la versión aprobada, para distinguir una desviación de precio, cantidad o alcance y aprender para el siguiente presupuesto.
Utiliza el inventario para explicar una variación
En un ejemplo hipotético, el gasto de licencias aumenta aunque el precio unitario no cambie. Relaciona la variación con incorporaciones previstas, nuevos turnos o una capacidad adicional. Si no puedes vincularla a personas, equipos o servicio, marca la partida para investigar antes de consolidarla en la base anual. El objetivo no es reducir cualquier aumento, sino distinguir crecimiento justificado de cantidades que permanecen por inercia.
Prepara una vista por servicio para dirección y otra por vencimiento para quien ejecuta compras. Ambas deben partir de las mismas partidas e identificadores. Anota cuándo se revisó cada contrato y qué cambios del negocio siguen sin confirmar. Para inversiones aplazadas, conserva consecuencia, fecha límite y dependencia para no perderlas al cerrar el presupuesto. Durante el año registra las aprobaciones adicionales junto a la versión original. Así podrás explicar si el gasto final cambió por precios, por actividad o por nuevas decisiones, sin reconstruirlo únicamente desde las facturas.
Comprobaciones para cerrar la tarea
- ✓ Las partidas enlazan con activos, servicios o cambios identificados.
- ✓ Las renovaciones tienen fecha y condición contractual verificadas.
- ✓ Se distinguen base, mejoras, incertidumbre y revisión del gasto real.
Fuentes y documentación
- NIST CSF 2.0 — Relaciona gestión de activos, prioridades, responsabilidades y riesgo; no es una obligación general para pymes.
- AWS: supuestos de la calculadora — La estimación depende de las entradas y no garantiza la factura real.
Aplicarlo en tu empresa
Podemos revisar el entorno y acordar qué actuaciones, validaciones y mantenimiento necesitas.
Conocer el servicio relacionado →