Cómo probar rectificaciones y anulaciones al cambiar de sistema de facturación
Ensaya errores comunes con documentos de prueba y valida el rastro de cada corrección con la asesoría.
 Equipo enginerIT· 3 min de lectura
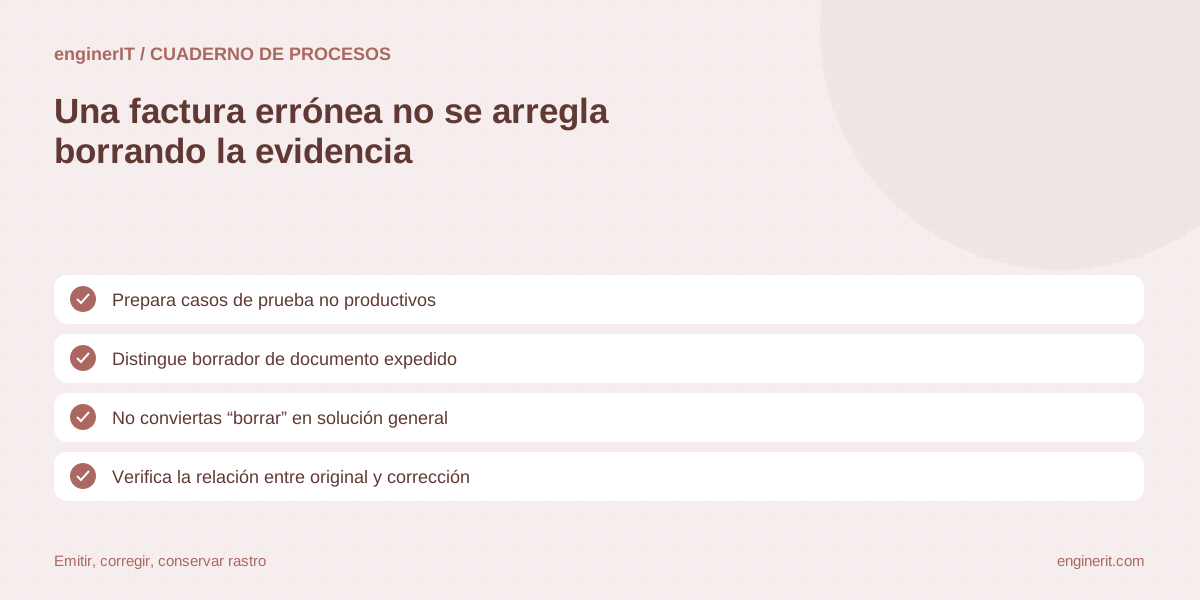
Durante la migración, el equipo emite una factura de prueba y no sabe si llegó a registrarse. Alguien propone borrar el documento y empezar de nuevo; otra persona teme que crear una factura nueva duplique el ingreso. La prueba de un sistema debe incluir errores y correcciones, no solo una factura perfecta. El objetivo es que el equipo entienda los estados y que el procedimiento preserve el rastro, con revisión fiscal en cada supuesto.
Prepara casos de prueba no productivos
Define una factura normal, una simplificada si forma parte de la operación, una devolución, un cambio de datos y una factura rectificativa. Usa entorno de pruebas o datos autorizados, nunca envíes documentos ficticios a un cliente ni a la AEAT como si fueran reales. Consulta con el proveedor cómo separar pruebas y producción.
Distingue borrador de documento expedido
La interfaz debe mostrar si el documento sigue editable o si ya se emitió y generó un registro. No deduzcas el estado por el color de una etiqueta o por el correo enviado. Comprueba número, serie, hora, evento de emisión y confirmación del sistema.
No conviertas “borrar” en solución general
La AEAT explica que, si hubo error y ya se generó y guardó o remitió el registro de alta, puede ser necesario registrar una anulación y generar después el alta correcta; en otros casos se usan facturas rectificativas. El tratamiento depende de los hechos y la normativa. No implementes un único botón de eliminación que oculte el histórico.
Verifica la relación entre original y corrección
El nuevo documento debe enlazar con el original según el procedimiento que el profesional valide. Conserva fechas, números, motivo y documento relacionado. El sistema debe permitir localizar qué cambió y quién aprobó, sin reemplazar el original. Evita corregir manualmente la base de datos fuera del mecanismo documentado por el fabricante.
Prueba tiempos de espera y reintentos
Simula una conexión lenta, un aviso de respuesta tardío y una persona que vuelve a pulsar emitir. El sistema debe mostrar si el primer intento se completó, sigue pendiente o falló. Bloquea la reemisión automática hasta conocer el estado, porque dos clics pueden crear duplicados o confusión operativa.
Aprueba casos límite con finanzas y proveedor
Pide a la asesoría que confirme qué corrección corresponde en cada escenario fiscal y al proveedor que demuestre la secuencia técnica. Guarda la decisión, versión del producto y capturas de prueba autorizadas. Un manual genérico no sustituye las reglas de la empresa ni el consejo profesional.
Forma al equipo que emite
Entrega una guía corta con señales de “borrador”, “expedida”, “pendiente” y “corrección en revisión”, y un contacto de escalado. El personal no debe inventar un motivo de anulación ni emitir una factura nueva para despejar una pantalla bloqueada.
Fuentes y documentación
- AEAT — Sistemas Informáticos de Facturación y VERI*FACTU — Landing oficial con la nota informativa de ampliación de plazos de octubre de 2026 y acceso a las FAQ actualizadas; comprobar antes de planificar el cambio.
- AEAT — Preguntas frecuentes de facturación — Distingue conceptos, alcance, modalidades y casos; FAQ actualizadas el 21/10/2026 cuando se consultaron.
- BOE — Real Decreto 1007/2023, texto consolidado — Texto reglamentario de referencia para sistemas informáticos de facturación; revisar las modificaciones y transitorios vigentes al aplicar cada caso.
- AEAT — Anulación de registros de facturación — Explica que ciertos errores con un registro ya generado requieren tratar la anulación y la nueva factura según el caso; no borrar el rastro del registro.
Prueba un intento de emisión que agota el tiempo y recibe acuse tarde.
El usuario debe consultar el estado de la primera factura antes de reintentar o crear una corrección.
Cuéntanos qué necesitas →Para seguir profundizando
Cómo inventariar los programas que emiten facturas antes de adaptar una pyme
Localiza cada sistema, canal y proceso que genera facturas para acordar un cambio con el proveedor y la gestoría.
Leer la guía →
Cómo coordinar la adaptación de facturación entre empresa, software y gestoría
Aclara quién configura, emite, revisa y conserva cada registro antes de delegar tareas de facturación.
Leer la guía →
Cómo gestionar una incidencia de remisión de registros de facturación
Separa emisión, generación del registro y transmisión para que el equipo no repita una factura incierta.
Leer la guía →