Caso BBVA: un asistente de IA ayuda a estructurar análisis de auditoría
BBVA describe validación de datos, diseño de pruebas y código reproducible con supervisión del auditor.
 Equipo enginerIT· 3 min de lectura
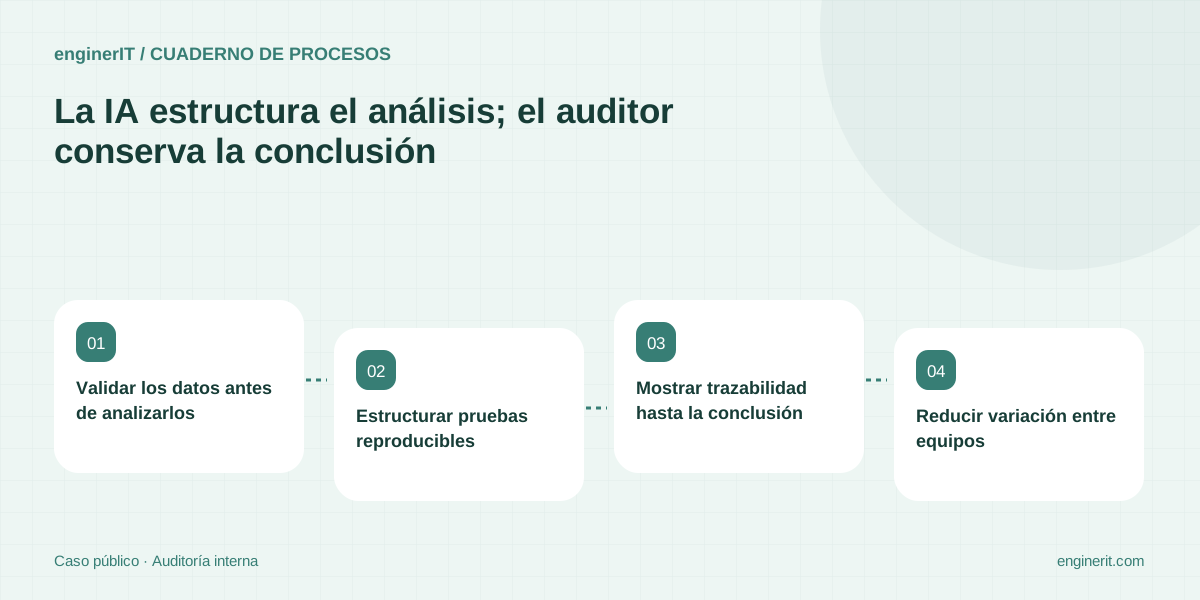
BBVA publicó un caso de un asistente interno basado en ChatGPT Enterprise que ayuda a auditoría a revisar calidad de datos, diseñar pruebas analíticas, generar código reproducible e interpretar resultados. La fuente estima una mejora de productividad cercana al 10% en auditorías intensivas en datos, no como resultado auditado universal, sino como expectativa del banco. El auditor supervisa y conserva validación, juicio y conclusión. El caso se diferencia de un chatbot: el asistente guía una tarea analítica y documenta pasos que deben revisarse.
Validar los datos antes de analizarlos
El sistema ayuda a comprobar consistencia y calidad de entrada, mostrando registros y criterios utilizados. El auditor confirma procedencia, alcance y tratamiento de valores ausentes antes de interpretar resultados. No ejecutes análisis con datos no autorizados.
Estructurar pruebas reproducibles
Una prueba registra pregunta, columnas, filtros, conteos y supuestos. El código generado debe revisarse, ejecutarse en un entorno controlado y guardar versión. Una explicación convincente no garantiza que la consulta mida lo que el equipo pretende.
Mostrar trazabilidad hasta la conclusión
Enlaza resultado con dataset, consulta, código y versión del análisis. Conserva fragmentos y número de registros para repetir el resultado. La conclusión final se redacta y valida por el profesional, sin atribuir riesgo al primer patrón que aparezca.
Reducir variación entre equipos
Un marco común puede ayudar a auditores con diferentes niveles de experiencia. Define plantillas y estándares de revisión, y permite que la persona adapte la prueba a contexto. La automatización debe hacer explícita una diferencia, no esconderla para forzar un formato común.
Identificar riesgos antes de lanzar
BBVA menciona errores de análisis o código, datos inadecuados, pérdida de trazabilidad y confianza excesiva. Prueba cada uno: datos erróneos, consulta mal planteada, origen no permitido y resultado incompleto. La respuesta segura incluye límites y revisión necesaria.
Interpretar la estimación de productividad
El 10% estimado se aplica a auditorías que requieren uso intensivo de datos, según la propia fuente. Para una empresa pequeña, mide horas de limpieza, preparación, revisión y repetición en muestras reales. La eficiencia no compensa una prueba inválida.
Aplicación para una pyme
Empieza con análisis interno de datos no sensibles, casos reproducibles y revisión por una persona responsable. El agente redacta código o checklist, no modifica los datos originales. Conserva informe y evidencia para que otra persona pueda repetirlo.
Fuentes y documentación
- BBVA — How BBVA uses an AI assistant to analyze data in Internal Audit — Caso comunicado por la empresa o proveedor tecnológico; las declaraciones y métricas se atribuyen a esa fuente y no son resultados auditados ni extrapolables a una pyme.
Repite un análisis con datos de prueba y verifica código, supuestos y conteos.
La persona experta firma la interpretación; el agente deja las operaciones reproducibles.
Cuéntanos qué necesitas →Para seguir profundizando
Caso Toyota of Orlando: cómo mantuvo el flujo de leads durante la caída del CRM
Analizamos el sistema de contingencia publicado por Zapier, qué datos capturaba y qué puede aprender una pyme.
Leer la guía →
Caso de restaurante: cómo Ted Taylor aceleró conciliación de caja y análisis de precios
OpenAI publica datos de un franquiciado con tres locales: revisamos qué automatizó, qué supervisó y qué no se puede prometer.
Leer la guía →
Caso Gold Rush Vinyl: cómo una fábrica pequeña conectó atención y ventas
Zapier atribuye más de 2.200 horas reasignadas al año a automatizaciones internas; aquí separamos dato publicado y aprendizaje transferible.
Leer la guía →