Cómo detectar facturas de proveedor duplicadas antes de pagar
Combina número, proveedor, importe, fecha y líneas para marcar posibles duplicados sin bloquear facturas legítimas ni decidir por similitud de texto.
 Equipo enginerIT· 3 min de lectura
Dos facturas con el mismo importe no son necesariamente duplicadas; una factura reenviada puede ser el mismo documento con otro nombre de archivo. El control debe detectar candidatos antes del pago, enseñar la evidencia y permitir que finanzas distinga duplicado, corrección, abono y recurrencia legítima.
Define qué significa duplicado en tu proceso
Acordad si se considera duplicado el mismo documento recibido dos veces, una factura ya contabilizada, un pago repetido o también una solicitud de pago que sigue abierta. Son controles relacionados, pero ocurren en momentos distintos. Si solo comparas facturas registradas, puedes no detectar dos propuestas de pago en curso.
Identifica el proveedor de forma consistente
Relaciona nombre comercial, identificador fiscal disponible y código interno con la ficha mantenida por compras o finanzas. Los nombres pueden llevar abreviaturas, sociedades del mismo grupo o errores de lectura. Si no hay una identificación fiable, no unas documentos por una semejanza aproximada del nombre: crea una revisión de proveedor.
Compara el número con las reglas de cada proveedor
Normaliza espacios, separadores y mayúsculas cuando el formato conocido lo permita, pero guarda el valor original. Un mismo proveedor puede reiniciar numeración por serie o centro; por eso la clave de comparación debería incluir serie y emisor cuando estén presentes. Las reglas excepcionales tienen que estar documentadas y revisarse si cambia la facturación.
Usa importe y fecha como señales complementarias
Compara divisa, total, fecha y líneas cuando la extracción sea fiable. Un patrón repetido de importe puede ser una cuota periódica legítima; un total distinto puede ser una factura rectificativa. Trata la proximidad de fechas como una pista que abre una revisión, no como prueba de duplicado.
Enseña el documento y el motivo de la alerta
Presenta ambos archivos, su texto extraído y los campos comparados. Muestra si coincide número, proveedor, importe o periodo, y destaca cualquier diferencia. Si el dato extraído es incierto, indícalo para que la persona mire el documento original. Una alerta sin explicación suele convertirse en una excepción ignorada.
Resuelve antes de contabilizar o autorizar el pago
Permite estados distintos para duplicado confirmado, documento legítimo recurrente, rectificación, reenviado y sin resolver. Registra quién tomó la decisión y a qué archivo se refiere. Si el pago ya está en curso, deriva también a tesorería; borrar una copia del expediente no cancela una orden bancaria pendiente.
Controla abonos y documentos relacionados
Un abono puede repetir datos de una factura porque la corrige, no porque la duplique. Relaciona documento original, abono y factura sustitutiva con estados explícitos. Antes de bloquear el nuevo documento, comprueba qué saldo queda abierto y quién verifica la relación entre ambos. No confundas el mismo proveedor y referencia base con el mismo efecto contable.
Ajusta el detector con casos revisados
Recoge ejemplos confirmados y falsos positivos por motivo: recurrencias, cambios de serie, errores de lectura o facturas de grupo. Mide cuántas alertas llegan a revisión, cuántas se confirman y cuántas se escapan en una muestra posterior. Cambia una regla cada vez y conserva un lote de control para comprobar que no empeora la detección.
Antes de ponerlo en marcha
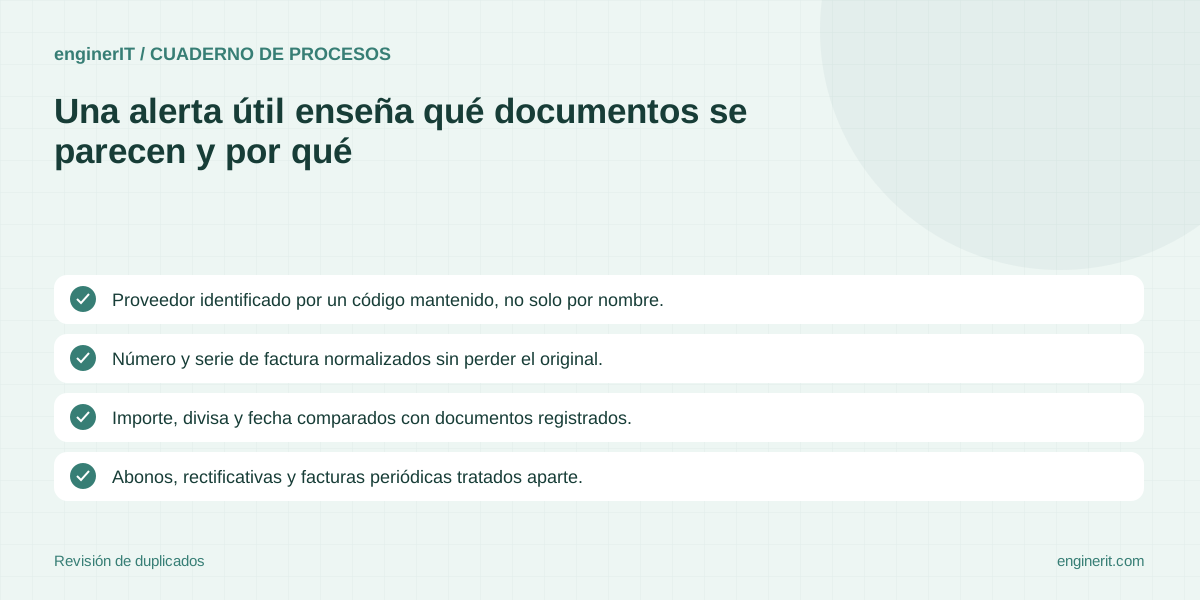
- ✓ Proveedor identificado por un código mantenido, no solo por nombre.
- ✓ Número y serie de factura normalizados sin perder el original.
- ✓ Importe, divisa y fecha comparados con documentos registrados.
- ✓ Abonos, rectificativas y facturas periódicas tratados aparte.
- ✓ El aviso muestra el documento candidato y los campos coincidentes.
- ✓ Una persona resuelve el caso ambiguo antes de registrar o pagar.
- ✓ La decisión y su evidencia quedan en el expediente del proveedor.
Reúne un lote histórico con duplicados confirmados y recurrencias legítimas.
Pide a finanzas que etiquete por qué un par es duplicado o válido. Usa esas decisiones para acordar las señales del detector y define cómo se desbloquea una alerta antes del pago.
Cuéntanos qué necesitas →Para seguir profundizando
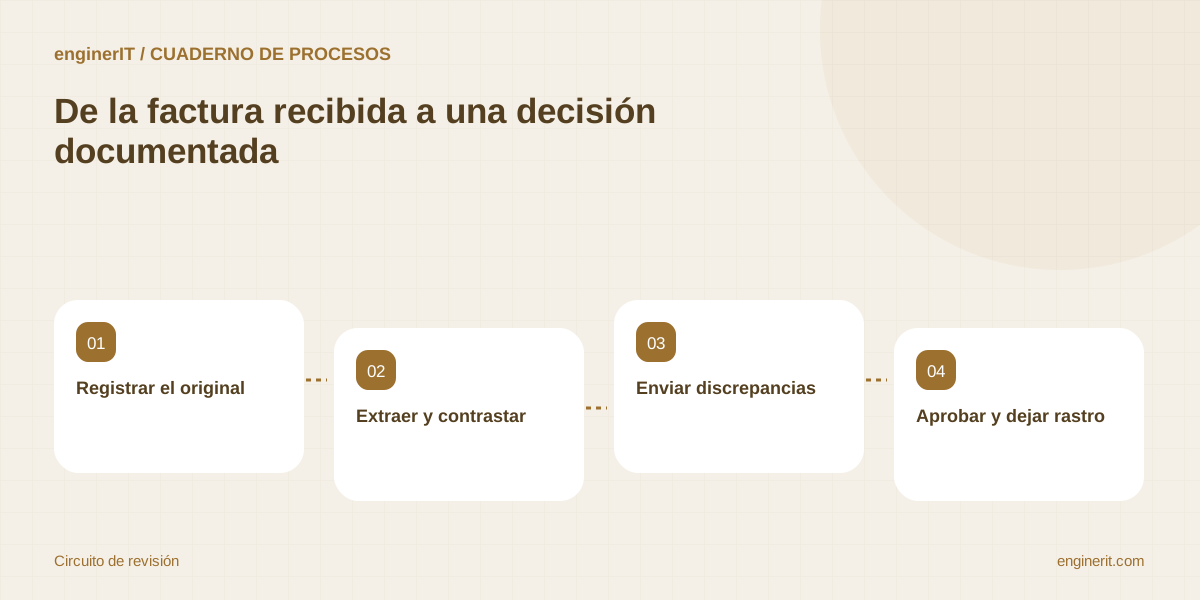
Cómo automatizar facturas de proveedores sin saltarse la validación
Diseña el recorrido de una factura desde el buzón hasta la aprobación con extracción trazable, detección de discrepancias y cola de revisión.
Leer la guía →
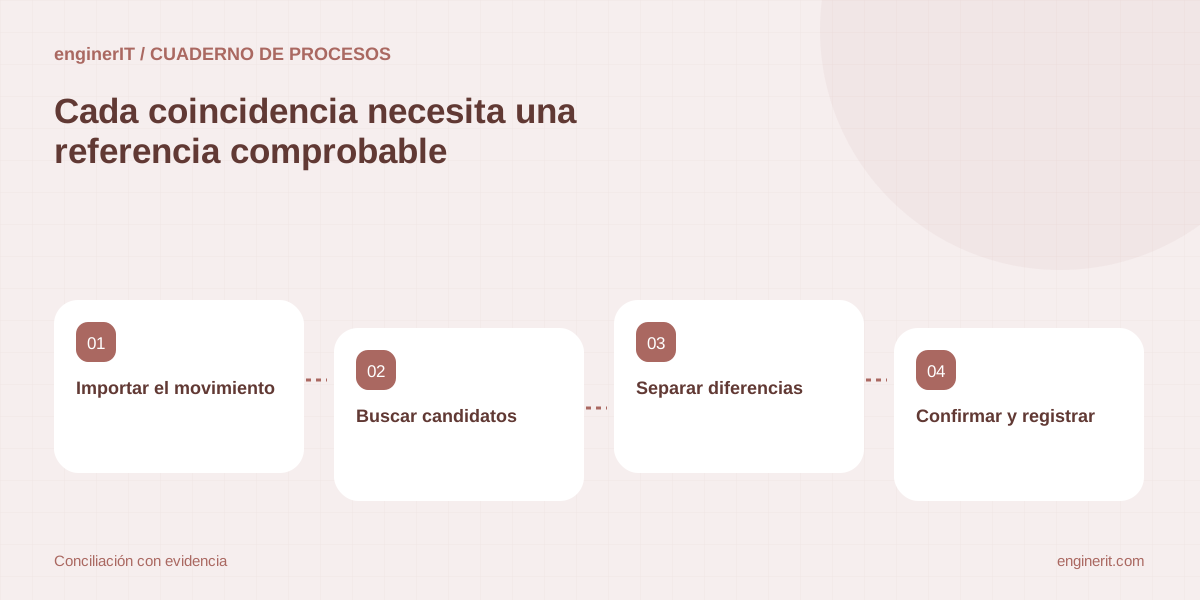
Cómo conciliar cobros con facturas sin cuadrar cada movimiento a mano
Diseña una conciliación asistida que relacione extractos, facturas y abonos, y mande las diferencias a revisión antes de tocar la contabilidad.
Leer la guía →
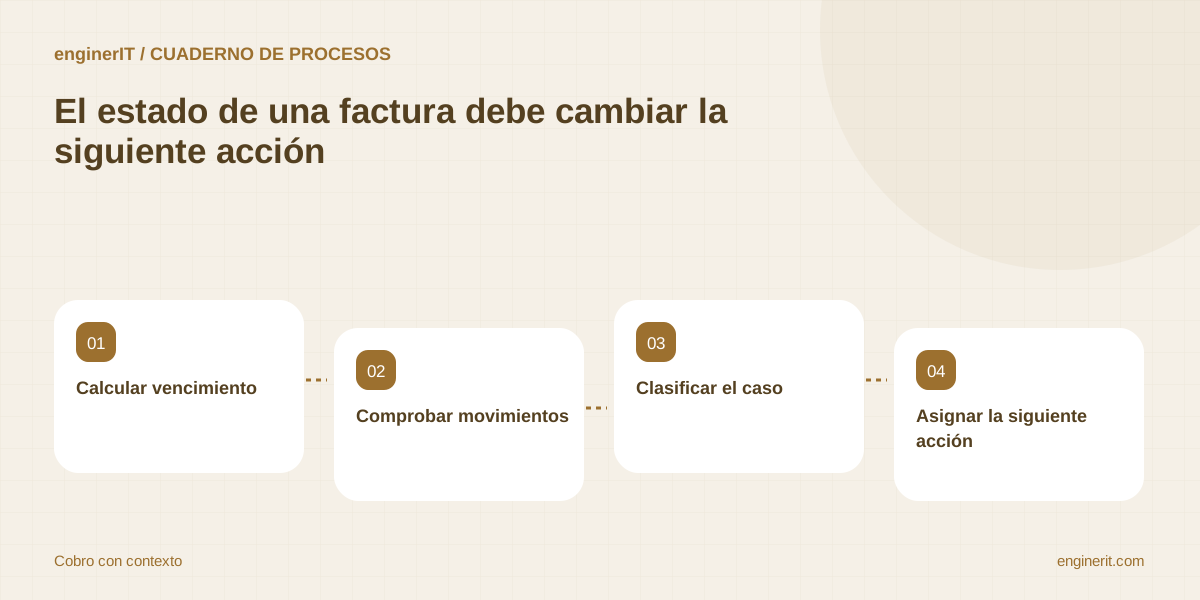
Cómo organizar el seguimiento de facturas vencidas sin enviar recordatorios a ciegas
Coordina saldo, disputa, promesa de pago y responsable para priorizar el seguimiento de cobros y mantener mensajes coherentes.
Leer la guía →